
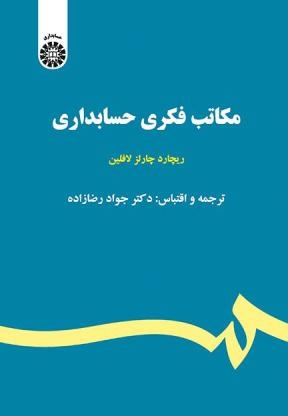
کتاب مکاتب فکری حسابداری
نویسنده:
ریچارد چارلز لافلین
1
از
1
رأی
ناموجود
670000
معرفی کتاب مکاتب فکری حسابداری
این کتاب به معرفی و تحلیل مکاتب فکری حسابداری اختصاص دارد. نتایج تحلیلها نشان میدهد مکاتب فکری حسابداری و به طور کلی دانش حسابداری تاکنون در «توصیف» وضعیت فعلی رویهها و سیستمهای حسابداری، ترسیم وضعیت مطلوب (تجویز) و «تغییر» این رویهها و سیستمها متناسب با متن و زمینه سازمانی آنها، موفقیت زیادی نداشته است. مشکل اصلی، مشکل روششناختی است که زیربنای اندوختههای این دانش را تشکیل میدهد. برای یافتن راهحل ابتدا با رجوع به چارچوب معرفیشده از سوی بارل و مورگان و درواقع به کمک دو شاخص مهم «ماهیت علوم اجتماعی» و «ماهیت جامعه» موقعیت تمامی آراء و افکار اندیشمندان حسابداری تعیین و مفروضات بنیادی آنها از نظر هستیشناسی، معرفتشناسی، روششناسی و انسانشناسی معرفی میشود. ثانیا با رجوع به مکاتب فلسفه علم، رویکرد فلسفی و روششناسی مناسبی برای نظریهپردازی در حسابداری پیشنهاد میشود.
درباره ریچارد چارلز لافلین
ریچارد چارلز لافلین یک پژوهشگر بریتانیایی و استاد برجسته حسابداری در دانشگاه شفیلد انگلستان است که در سال ۲۰۱۸ بازنشسته شد . او در طول دوران حرفهای خود، رویکردی میانرشتهای و انتقادی به حسابداری داشت و به ویژه برای توسعه «نظریه میانهرو» (Middle-range theory) در حسابداری و پژوهشهایش در حوزه حسابدهی (Accountability) و بخش عمومی شناخته میشود . لافلین همچنین از چهرههای تأثیرگذار در «مکتب انتقادی» حسابداری به شمار میرود و در آثارش از اندیشههای فیلسوفانی چون یورگن هابرماس برای نقد کارکرد اجتماعی حسابداری بهره گرفته است .
دسته بندی های کتاب مکاتب فکری حسابداری
اولین نفری باشید که نظر خود را درباره "کتاب مکاتب فکری حسابداری" ثبت میکند